蓝鲸花呗正规性解析:如何判断平台合法性?
# 谨慎审视“蓝鲸花呗”:一个关于合规性与风险的问题 在中国,随着数字支付服务的迅速普及,“花呗”作为一种消费信贷产品已经深入人心。然而,在市场上也出现了诸如“蓝鲸花呗”这样的名称,这引发了人们对其是...
花呗究竟如何盈利?深入揭秘背后的赚钱逻辑
花呗作为一种基于阿里巴巴生态的信用支付工具,其盈利模式多元化且复杂。首先,从交易手续费来看,商家接入花呗服务后会根据消费金额按一定比例支付给支付宝作为手续费,这部分费用构成了花呗收入的重要来源之一。...
白条额度提现:信用信任与风险管控
白条额度提现,这个看似简单的行为背后其实蕴藏着消费者对信用体系的深刻信任和金融机构风险管理的精妙平衡。随着移动支付时代的到来,以蚂蚁金服为代表的互联网金融平台推出了“花呗”、“借呗”等产品,让用户能够...
拿去花卡可以提现吗?教你如何将余额提现到微信
花卡,作为一种新兴的支付方式,凭借其便捷性和安全性,迅速进入大众视野。然而,许多用户在使用花卡时,会产生一个疑问:拿到的花卡是否可以进行提现?答案并非一概而定,而取决于花卡的类型、发行机构以及具体的提...
2000元套利你敢尝试吗?
**套取利息的法律与道德边界:以2000元为例** 在金融活动中,"套取利息"是一个常见现象,但其合法性与道德性却备受争议。以2000元为例,这种小额资金的运作方式往往隐藏着较高的风险和不确定性。套取...
透视网贷行业众生相:13家平台的生态隐忧
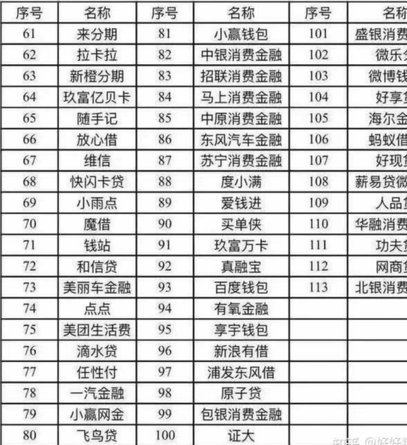
庞大的网贷生态系统本质上是一个碎片化且极度依赖信息不对称的金融场域。面对所谓“13家网贷平台”的罗列,读者眼前的并非是13个独立的金融主体,而是一个由相似风险结构和相似获利模型交织而成的复杂网络。深入...
花呗:不止是支付工具,它是什么?
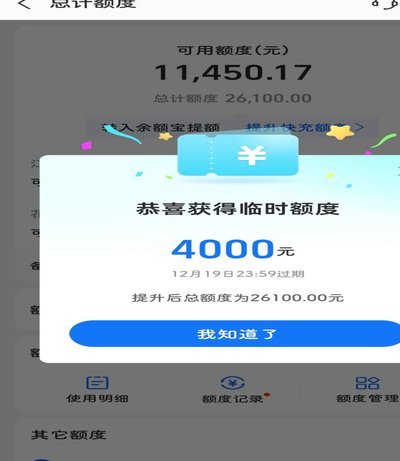
花呗本质上并非独立于整个金融科技体系之外的孤岛,而是阿里巴巴集团旗下的蚂蚁科技所构建的综合性消费信贷服务体系的核心载体。它依托支付宝这一数字支付基础设施,将传统银行授信业务进行互联网化重构,允许用户基...
美团月付:套钱还是流量变现?
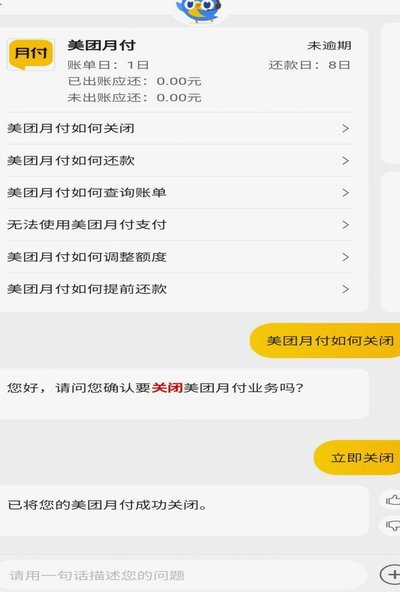
美团月付模式,其商业逻辑的核心在于“低成本获取用户”与“高频消费刺激”。它并非单纯的“套钱”,而是构建了一个精心设计的生态系统,通过积分、优惠券、红包等方式,大幅降低用户的消费门槛,诱导用户频繁使用美...
羊小咩享花卡提现攻略
市场关注羊小咩享花卡这类金融工具,核心吸引力在于将消费信贷转化为即时可用现金流的机制,能满足短期资金周转痛点。然而用户往往容易高估提现的实际便捷性,而低估其中涉及的复杂金融逻辑门槛。所谓享花功能本质上...
花呗套现,后果有多严重?
花呗套现的本质是将消费信贷资金转化为现金,绕过了支付宝设定的取现规则。这种操作表面上看只是改变了资金的形态,但底层逻辑是对花呗产品条款的刻意规避。花呗的设计初衷是绑定真实消费场景,每一笔交易都应有对应...