如何有效提升羊小咩额度
“羊小咩额度”这个称谓,本质上指的是信用卡额度的“挖掘”,并非简单的申请批准。在金融市场,银行和金融机构的决策逻辑并非千篇一律,而是基于对个人信用、收入水平、消费习惯等多个维度进行综合评估。因此,仅仅满足“申请”本身是远远不够的,要想有效“套出”更高的额度,需要从战略层面进行布局,将策略与实际行动深度融合。首先,要清晰理解银行的风险偏好——不同银行、不同产品,对申请者的风险容忍度存在差异。大型商业银行通常更倾向于稳健,对申请者的要求也相对严格,而一些专注消费金融的机构则可能对风险偏好更高,能够提供更大的额度。这决定了初期策略的调整方向,需要根据自身情况,选择更匹配的金融产品。此外,也要警惕一些常见的误区,比如单纯地追求高额度,忽略了还款能力和信用记录,最终可能适得其反,导致更高的利率或拒批。
其次,构建“优质”的信用记录是核心。这并非简单的“刷单”或“过度透支”,而是建立在理性消费的基础之上。首先,要确保所有账单按时足额还款,建立良好的还款习惯,这是银行最看重的因素。其次,要保持信用卡使用频率,但避免过度依赖,保持一定的余量。另外,要注意避免频繁申请新卡、过度消费等行为,这些都可能被视为高风险信号。同时,也要留意信用报告中可能存在的负面信息,如逾期记录、欠费记录等,及时与银行沟通,争取减轻影响。 值得注意的是,保持良好信用记录并非一蹴而就,需要长期坚持,持续积累。银行在评估时,会对申请者过去三年甚至更长时间的信用行为进行考察,因此,良好的信用基础,才是“羊小咩额度”的基础。
第三,在申请额度之前,需要进行充分的“预估”,并提供充分的证明材料。 申请者需要清晰地阐述自己的消费需求和还款能力,避免盲目申请。比如,如果需要用于旅游或大额消费,可以提供预付订单或相关账单,证明消费需求的存在;如果收入稳定,可以提供工资流水、社保记录等,证明还款能力。更重要的是,要对自己的消费习惯有深刻的认识,不要将申请额度用于不必要的消费。银行在审批过程中,会综合考虑申请者的收入水平、负债情况、消费习惯等因素,如果申请者提供的材料与实际情况不符,或申请额度与实际消费需求不匹配,很可能会被拒绝。 因此,提供真实、详细的证明材料,并根据自身情况,合理评估额度需求,是“羊小咩额度”成功的关键。
最后,持之以恒地维护和优化自己的信用表现,并且在必要时,积极与银行沟通。 即使已经拥有良好的信用记录,也并非意味着可以一直获得高额度。随着时间的推移,银行对申请者的风险评估也会发生变化。因此,要保持警惕,关注自己的信用报告,及时发现和解决潜在问题。同时,如果申请被拒绝,不要轻易放弃,可以尝试向银行解释情况,提供更多证明材料,争取重新评估。积极的沟通和维护,能够帮助申请者更好地了解银行的评估逻辑,并提高获得更高额度的机会。 记住,“羊小咩额度”的获取,是信用和能力的长期积累,而非一次性“套取”的结果。
相关文章
携程拿去花还款攻略看这里
携程拿去花是近年来旅游爱好者所熟知的一种消费信贷产品,它为用户提供了一种便捷的旅行预订方式。不同于传统的信用卡还款模式,使用“拿去花”进行支付后,用户需要在约定的时间内完成分期付款或者一次性还清欠款。...
抖音额度安全变现指南
“抖音额度怎么套现”这个话题,实际上反映出用户对于平台经济收益的渴望,以及对自身账户价值的理解的差异。简单粗暴的“套现”思路往往会带来严重风险,如同在金融市场试图用小额资金进行高杠杆操作,几乎必然遭遇...
微信分付套现方法及风险解析
微信分付作为一种新兴的支付方式,在便捷性和灵活性方面确实为用户提供了不少便利。然而,关于“微信分付怎么套出来现金 套现”的讨论却从未停息。这种行为的本质是试图绕过平台规则,将分期付款额度转化为可用现金...
花呗异常处理指南
花呗作为一种便捷的消费信贷工具,在日常生活中被广泛应用。然而,用户在使用过程中可能会遇到各种异常情况,导致无法正常使用或出现 unexpected errors。本文将深入探讨花呗出现异常的原因,并从...
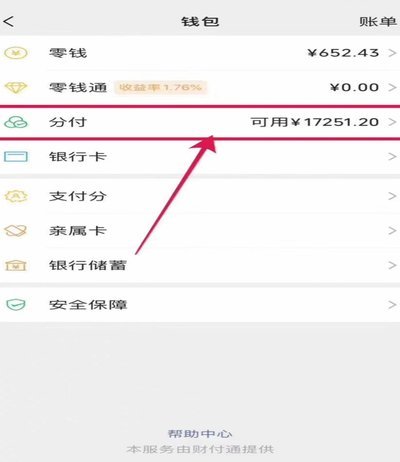
轻松开启信用支付新方式
微信支付的分期付功能已从单纯的消费工具演变为用户信用管理的延伸。通过微信钱包的"我的账单"入口,用户可直接进入分期服务页面,该入口的设置逻辑体现了平台对用户消费行为的深度洞察。当用户在商户端完成支付后...
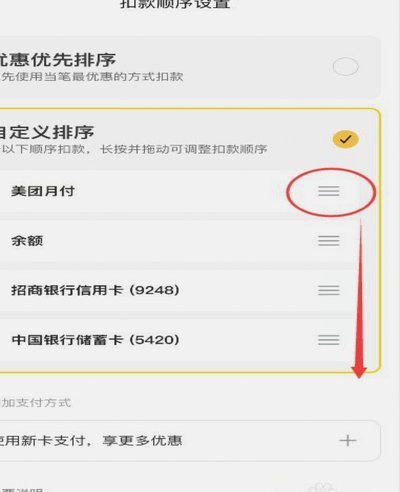
轻松设置详解
美团月付作为美团集团推出的信用支付工具,其核心功能之一是为用户提供灵活的资金周转服务。所谓“套现”,本质上是指通过美团月付的信用额度提前获取现金,但这并非官方宣传的常规用途,用户在使用过程中需明确其合...