“拿去花”套现:商家风险与机遇
近期,“拿去花”这类现金分期服务平台备受关注,尤其是在用户通过这些平台进行套现回收操作后,商家和金融机构的反应也引发了广泛讨论。商家在这背后面临的风险与机遇并存。
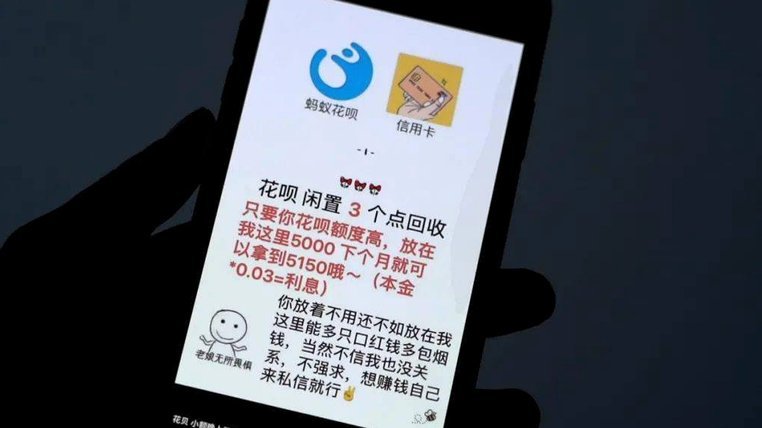
首先,从商家的角度来看,当消费者利用“拿去花”等工具进行套现行为时,商家可能会在短期内获得额外的资金流入,从而用于日常运营或临时资金周转。然而,这种短期利益往往伴随着较高的风险:一方面,频繁的套现行为可能会影响消费者的消费习惯和信用评分,减少未来的交易量;另一方面,一旦平台停止服务或出现债务危机,消费者无力偿还时,商家将面临货款损失的风险。
其次,对于金融机构而言,“拿去花”等服务平台的发展也对其产生了深远影响。这类平台的存在推动了金融服务创新,并为小微企业和个人提供了一种便捷的资金获取方式。然而,随之而来的风险也不容忽视:一方面,金融机构需要加强对这些平台的监管力度,防止非法套现行为的发生;另一方面,通过分析和监测用户交易数据,金融机构可以更准确地评估信贷风险,优化风险管理策略。
总的来看,“拿去花”这类服务的存在为商家带来了机遇与挑战。为了长期可持续发展,商家应当更加注重客户的信用管理和消费教育,避免过度依赖套现行为来获取短期资金周转;而作为金融服务提供者和监管方,则应积极引导市场健康有序发展,确保金融稳定性和消费者权益。
相关文章
分期乐套购物额度靠谱吗?
近年来,随着分期付款消费模式的普及,一些用户开始尝试通过第三方平台套取购物额度。针对“分期乐套购物额度真的假的”这一话题,可以从以下几个角度进行分析。 首先,从技术角度看,很多金融借贷平台本身允许...
海鸥花呗平台真伪探秘
最近,关于“海鸥花呗平台”的讨论引起了广泛关注。首先需要明确的是,“花呗”是阿里巴巴集团旗下的消费金融服务品牌,而“海鸥花呗”则是一个相对陌生的名称,并没有在市场上广泛传播或被官方认可。因此,对于“海...
火山融便利卡额度能否直接提现?
火山融平台的便利卡额度设计本质上是金融工具的信用转化机制,其提现规则需从资金流与风控逻辑双重维度解析。便利卡额度本质是平台基于用户信用评估释放的可支配资金池,但该资金池的流动性受制于平台风控模型的动态...
花呗套现:风险大?后果更严重?
花呗套现行为本质上是将信用额度转化为现金的灰色操作,其安全性需从法律和金融风险双重维度审视。平台通过技术手段监控交易流水,套现行为可能触发风控系统,导致账户被冻结或永久封禁。更关键的是,此类操作违反《...
得物额度怎么取现?套现隐藏规则大揭秘
得物平台的额度取现机制本质上是平台对用户交易行为的信用评估体系延伸。平台通过算法模型对用户交易频率、商品品类、支付方式等维度进行动态评分,生成可提现额度。该额度本质是平台对用户信用资产的量化表达,其取...
得物如何查看额度与取现金额
在如今的网购时代,消费者对购物体验的要求越来越高,而作为国内领先的潮流电商平台,得物凭借其独特的商品定位和优质的用户体验,赢得了广大消费者的青睐。得物不仅是一个购买潮牌商品的平台,还为用户提供了多样化...