频繁借贷:透支未来价值
频繁借款本质上是在透支未来的劳动价值,用一种极其昂贵的方式来填补当下的现金流缺口。这种行为并非简单的资金周转,而是一种“时间价值”的错位。每增加一次借贷频率,个体就在无形中缩短了未来的财务安全边界,将本该用于积累财富、应对风险的盈余,提前转化成了当下的消费或支出。这种对未来现金流的“暴力拆解”,会导致个人资产负债表的结构性恶化,使人陷入一种看似维持了生活水平、实则不断剥削未来的财务陷阱。
在信用评估体系中,借款频率往往比借款金额承载了更深层的风险信号。高频的借贷行为向外界传递出一种极其不稳定的财务特征,暗示着个人现金流的波动性极高,且缺乏足够的缓冲垫。这种“碎片化”的债务特征,不仅会拉高金融机构对你的风险定价,降低你的信用授信额度,更会在无形中瓦解社交资本中的信任根基。当借贷变成一种常态化的生存手段,个人的财务信用便不再是一项资产,而变成了一个随时可能崩塌的负债项,严重阻碍了长期战略性财务规划的实施。
债务的碎片化还会带来沉重的认知成本与心理税收。管理多笔、高频的短期债务,意味着个体必须将大量的注意力分配给还款日、利率计算及到期提醒。这种频繁的“财务应激”会造成注意力资源的严重碎片化,使人陷入一种“防御性生存”的低水平循环中,难以腾出精力和心智去进行高价值的职业学习或资产配置。长此以往,这种心理上的紧迫感与不确定性,会逐渐侵蚀一个人的决策质量,导致在面对真正的投资机会或职业转型时,因缺乏财务底气而错失良机。
摆脱频繁借贷的困局,核心不在于单纯的“还钱”,而在于财务结构的重塑与消费逻辑的重建。这要求个体必须从“被动应对缺口”转向“主动构建缓冲”,建立起能够覆盖至少三个月生活支出的应急储备金,从而切断债务与日常开支之间的强耦合关系。更深层次的变革在于对现金流节奏的掌控,通过审视并削减非必要的流动性支出,重建收入与支出的动态平衡。只有当财务行为从“补窟窿”式的应激反应,回归到基于预算与规划的理性管理,才能真正夺回对生活节奏的主动权,实现财务自主。
相关文章
花呗套现手续费知多少
花呗套现,简单来说,就是将花呗账户中的消费金额以现金形式提取出来。这种行为在用户中并不罕见,尤其是在资金周转不灵或急需用钱的情况下。然而,很多人对套现过程中会产生的费用缺乏清晰认识,仅停留于“一定有费...
羊小咩提现稳吗?看这几个关键点
羊小咩是一款基于区块链技术的创新理财工具,其核心特点在于透明化、安全性以及去中心化。当提到“羊小咩已经到提现了稳不稳”时,我们首先需要明确几个关键点:资金安全、提现速度以及平台稳定性。 资金安全是投...
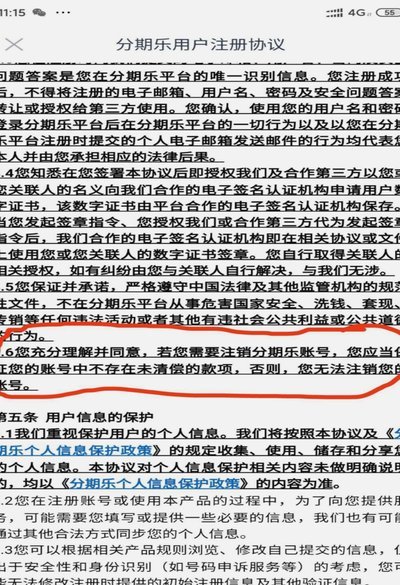
如何安全注销分期乐账号
注销分期乐账号涉及多个步骤,确保您的个人信息和账户安全是首要考虑。首先,您需要登录到分期乐官方网站或使用手机应用程序进入个人中心,找到“设置”或“我的资料”,在其中寻找与账户相关的选项进行操作。这里通...
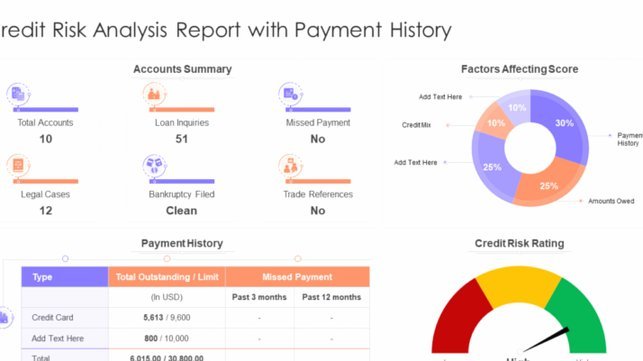
花呗套现:风险大?后果更严重?
花呗套现行为本质上是将信用额度转化为现金的灰色操作,其安全性需从法律和金融风险双重维度审视。平台通过技术手段监控交易流水,套现行为可能触发风控系统,导致账户被冻结或永久封禁。更关键的是,此类操作违反《...
周期性音乐模式的分离技术
进行“分期乐”的提取,核心绝非简单的剪切复制,它本质上是一套跨越感知、结构与计算的周期性模式识别过程。从音乐理论角度来看,这涉及将一个宏大的、看似连续的音频流,解构为具有稳定、可重复属性的微观乐句或节...
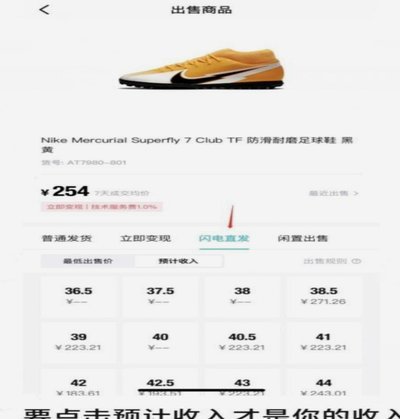
得物APP无法提现怎么办?
得物APP提现功能受限通常与账户状态或平台规则有关。用户需先确认账户是否完成实名认证,部分功能需绑定真实身份信息才能使用。若账户存在异常操作记录,平台可能临时限制提现权限。此外,平台近期调整了提现规则...