2020年白条额度提升技巧解析
白条额度的动态调整机制建立在多维数据模型之上,2020年期间平台对用户信用评估的权重分配已发生显著变化。核心算法通过消费频次、账单分期能力、还款稳定性三个维度进行交叉验证,其中分期能力占比提升至35%。用户若想突破原有额度上限,需在保持月度还款率低于10%的前提下,主动增加高频次小额消费,例如在便利店、健身房等场景形成稳定消费轨迹。值得注意的是,系统对消费场景的识别精度在2020年Q3完成升级,新增了对线上教育、医疗等领域的数据抓取,这为用户提供了新的额度提升路径。
平台在2020年强化了额度试用机制,通过临时调高额度后观察用户行为来判断风险阈值。这种动态测试往往发生在用户完成大额消费后,系统会根据还款速度和后续消费意愿进行二次评估。实际操作中,用户可利用信用卡还款功能制造"资金周转"假象,但需注意系统对资金流向的监控已覆盖至第三方支付平台的交易明细。更有效的策略是建立跨平台的消费关联,例如将白条支付与支付宝的花呗、借呗形成消费闭环,这种多维度的行为数据能显著提升信用评分。
2020年期间,平台对额度释放的节奏控制更加精细化。用户在完成首次额度突破后,系统会设置3-6个月的观察期,期间若保持每月消费金额增长15%
平台在2020年新增了对用户负债结构的分析模块,这要求用户在提升额度的同时,需保持整体负债率低于40%。系统会实时比对用户在其他金融产品的负债情况,若发现多头借贷迹象,额度释放会受到明显抑制。因此,用户应优先通过提升收入证明、完善职业信息等途径增强信用资质,而非单纯依赖消费行为。这种策略不仅能提高额度获取概率,还能降低被系统判定为高风险的可能性。
2020年期间,平台对额度使用的场景限制有所放宽,但依然保持对大额消费的风控审查。用户若想最大化额度利用率,可利用平台提供的分期付款功能,将单笔消费拆分为3-6期,这样既能避免单笔金额过高触发风控,又能通过分期记录提升信用评分。同时,系统对还款行为的监控已延伸至社交平台,用户需注意保持消费记录与社交身份的一致性,避免因信息错位导致额度被冻结。这种精细化的风控体系要求用户在提升额度的过程中,必须同步优化个人信用画像。
相关文章
花呗套现背后的隐形债务陷阱
套花呗的本质,绝非简单的消费贷款问题,它是一个系统性、流程化的信用透支陷阱。这种套路的核心,是将可用的信用额度包装成了一种随时可以消耗、无需实质抵押的流动性幻觉。诈骗分子和不理性使用者关注的重点,不是...
分期乐额度:解锁你的财务潜力
## 分期乐额度开通:深挖你的财务匹配度 想要成功开通分期乐额度,仅仅是简单地提交申请就一定能获得批准吗?答案显然是否定的。分期乐额度并非一码到位的信用产品,而是结合了多种因素进行评估的综合性方案...
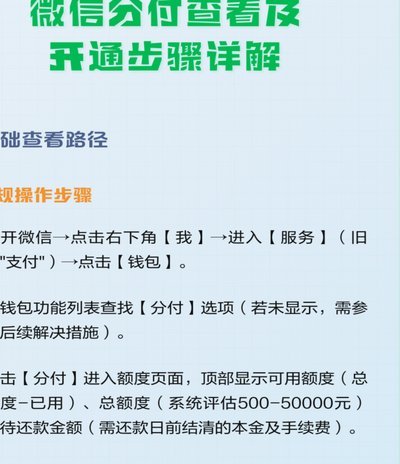
分付如何提现指南
关于“分付怎么提现”,首先需要明确的是,“分付”是蚂蚁金服旗下的一条支付方式,主要用于支付宝账户中的消费支付。它与传统的信用卡和花呗有所不同,是一种基于信用的消费分期服务,旨在为用户提供更灵活、便捷的...
支付宝花呗实时授信二维码
支付宝花呗秒到二维码的出现,本质上是移动支付场景中“即时性”需求的技术回应。传统二维码支付依赖用户主动扫码或商家生成静态码,而秒到功能通过动态生成与用户信用额度实时绑定的二维码,将花呗的授信能力前置到...
携程花钱币:是省钱妙招还是风险投资?
## 携程花钱币:机遇与风险并存的灵活支付新选择 携程推出的花钱币,一种预付给平台,后续可用于支付酒店、机票等产品,看似降低了用户出资成本,实则引入了一种新型的资金管理机制。这种模式的核心在于,它将...
美团月付取现二维码,便捷提现新体验
美团月付取现二维码的推出,无疑是为在线支付领域注入了一股新鲜血液。这一功能不仅简化了用户从平台借款到现金提取的过程,而且极大地提升了用户的消费体验和资金流转效率。通过扫描二维码的方式,消费者可以直接将...