携程“拿花”藏在哪?
寻找“拿去花”的过程,本质上是在携程庞杂的旅行生态中挖掘隐藏的金融入口。许多用户在App首页琳琅满目的酒店、机票、门票信息中迷失,容易忽略这个深藏于个人资产管理模块的功能。要准确定位它,首先需要进入“我的”页面,重点巡检“钱包”或“信用服务”相关的二级菜单。这种设计并非为了刻意遮掩,而是为了维持主界面的纯粹性,将金融工具从单纯的支付手段,转化为一种与个人出行资产紧密耦合的信用管理能力,使得寻找过程更像是在挖掘一项隐藏的出行福利。
除了在个人中心的主动搜索,更具效率的入口往往出现在交易触发的临界点。这种“场景化呈现”是携程产品逻辑的核心精髓。当用户完成酒店预订或机票选座,进入最后的“确认订单”与“支付结算”环节时,系统会根据用户的信用画像进行实时匹配。此时,在支付方式的选择列表页中,如果用户具备使用权限,“拿去花”会作为一种灵活的支付选项被高亮显示。这种“不找自现”的逻辑,降低了用户在非消费场景下对金融产品的认知负担,让信用工具在用户最需要流动性的时刻精准介入。
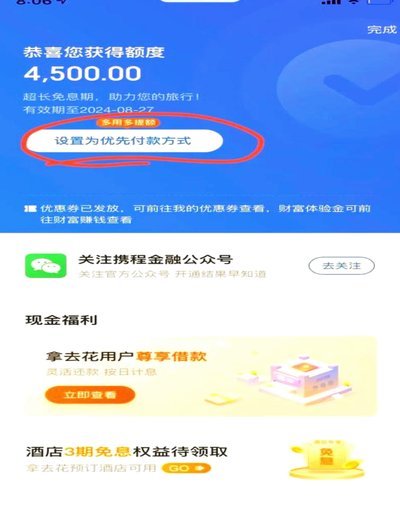
这种设计策略体现了移动互联网从“搜索逻辑”向“推荐逻辑”的范式转移。开发者深知,过度频繁地在首页推送金融入口会破坏旅行预订的沉浸感,甚至引发用户的抵触情绪。因此,将“拿去花”嵌入在支付链路的下游,是一种极高明的用户体验平衡术。它把原本属于“寻找”的压力,转化为了“决策”时的选择权。对于资深旅行者而言,理解这一路径的隐蔽性,实际上是掌握了一种利用信用杠杆优化旅行预算的进阶技巧,这种从被动寻找向主动捕捉转换的过程,本身就是消费升级的体现。
掌握了入口之后,更核心的课题在于理解其背后的信用逻辑与财务边界。在使用“拿去花”进行差旅消费时,不应仅将其视作一种简单的分期工具,而应将其视为一种旅游现金流的调节器。它不仅存在于“我的”页面,更存在于每一次行程预算的动态平衡中。然而,这种便捷性伴随着对信用额度管理的严苛要求。在浏览支付页面寻找该功能时,务必关注额度变动与还款周期,避免在享受旅行便利的同时,让金融工具过度介入日常财务规划。这种对工具的审慎驾驭,才是深度利用携程生态的专业态度。
相关文章
分期乐额度:解锁你的财务潜力
## 分期乐额度开通:深挖你的财务匹配度 想要成功开通分期乐额度,仅仅是简单地提交申请就一定能获得批准吗?答案显然是否定的。分期乐额度并非一码到位的信用产品,而是结合了多种因素进行评估的综合性方案...
揭秘美团月付积分套现背后的秘密技巧
美团月付的“套现”现象,并非单纯的“薅羊毛”,而是一种对平台机制的深度理解与巧妙利用。其核心在于美团的会员体系以及积分系统的设计,巧妙地将用户的消费行为转化为可兑换的“虚拟货币”,进而进行后续的资金流...
分期乐账户被冻结怎么办?
面对分期乐账户冻结的情况,很多用户可能会感到焦虑和无助。实际上,只要掌握正确的解冻方法与步骤,这一问题往往可以迎刃而解。首先需要明确的是,造成分期乐账户被冻结的原因多种多样,比如逾期未还款、信息不完善...
花呗提现四步指南,避坑攻略
随着移动支付的普及,花呗成为了众多消费者日常生活中不可或缺的一部分。它不仅简化了购物体验,还提供了多种方便的分期付款选项。然而,对于一些特定的需求场景,如紧急情况下的现金周转,用户可能会 第一步是了...

花呗套花呗:操作流程与风险警示
花呗套花呗,顾名思义,指的是利用花呗的信用额度,借入资金再用于申请花呗的额度,从而实现无成本(或几乎无成本)地放大花呗可用额度,循环往复的过程。这种行为看似简单,实际上蕴含着复杂的风险和机制。它并非花...
拼多多诚信商家应对取消订单
拼多多平台上的诚信商家面临的一大挑战是如何处理消费者因为误操作或其他原因而请求取消的订单。这种情况下,商家需要权衡各种因素来做出最佳决策,以确保自身的利益不受损害的同时维护良好的商业信誉。 在面对...