携程“拿花”取现:真能用?
携程旅行的"拿去花"功能本质上是信用卡额度转换服务,其核心逻辑是将信用卡预借现金额度转化为可提现的现金。根据携程金融业务的披露,该服务仅限于通过绑定的储蓄卡进行资金划转,而非直接在携程平台进行现金提取。这种设计既规避了信用卡取现的高成本,也符合银行政策对信用卡资金用途的管控要求。值得注意的是,该功能的提现额度通常受信用卡授信额度和账户状态双重限制,且可能涉及年化利率或提现手续费等附加成本。
从资金流动角度看,"拿去花"实质上是信用卡资金的二次流转。用户通过该功能提取的现金,最终仍需通过银行系统完成资金划转,这与传统信用卡取现存在本质区别。携程方通过技术手段将资金流转路径隐匿于平台服务中,既满足了用户对即时资金的需求,又规避了直接提供取现服务可能引发的合规风险。这种设计在金融监管趋严的背景下,成为信用卡机构规避违规的常见策略。
对于用户而言,该功能的使用成本远高于常规消费方式。据多家银行披露,信用卡取现通常伴随1%-3%的手续费,且不享受免息期,年化利率可达18%-24%。而通过"拿去花"提现,虽然表面看是直接获取现金,但实际仍需承担信用卡资金使用的全部成本。更需警惕的是,频繁使用此类功能可能影响个人信用评分,进而波及后续信用卡额度调整或贷款审批。
在替代方案层面,携程旅行卡的预授权功能提供了更优解。用户可通过绑定的储蓄卡设置消费额度,系统将自动完成资金划转,既避免了提现手续费,又能享受信用卡的分期付款优惠。此外,携程官方推出的旅游分期服务,可将大额消费拆分为多期还款,其利率通常低于信用卡取现成本。对于有资金周转需求的用户,选择正规金融机构的现金分期产品,往往比依赖平台提现更符合金融安全原则。
值得注意的是,携程金融业务的合规边界始终处于动态调整中。2023年多家银行已明确限制信用卡资金通过第三方平台间接提现,这使得"拿去花"功能的可持续性面临挑战。用户在使用过程中,需密切关注银行政策变化,避免因条款调整导致的资金风险。对于追求资金灵活性的用户,建议优先选择银行提供的现金分期或信用贷款产品,以获得更透明的成本结构和更稳定的资金保障。
相关文章
得物App:Z世代的潮流购物新体验
得物购物App的差异化竞争策略建立在对Z世代消费心理的精准把握上,其选品逻辑突破传统电商平台的标准化思维。平台通过算法筛选出具有社交货币属性的商品,如限量潮玩、设计师联名款等,形成独特的"稀缺性消费"...
美团月付取现二维码,便捷提现新体验
美团月付取现二维码的推出,无疑是为在线支付领域注入了一股新鲜血液。这一功能不仅简化了用户从平台借款到现金提取的过程,而且极大地提升了用户的消费体验和资金流转效率。通过扫描二维码的方式,消费者可以直接将...
美团买药套现6种常见手法
美团买药套现,这一现象在医药电商领域屡见不鲜,并非单纯的“欺骗”,而是在复杂的市场生态中体现出诸多问题,以及消费者、平台、药企等各方利益的博弈。理解其背后运作的机制,才能更理性地看待并规避潜在风险。目...
分付是怎么提现的
分付作为一种新兴的支付方式,其实质是阿里巴巴推出的一种先消费后付款的服务。用户可以将信用额度用于购物或服务消费,之后根据规则分期偿还或者一次性结清欠款。那么,当我们提到“分付是怎么提现的”,实际上是询...
警惕!花呗套2万的风险与真相深度揭秘
“花呗套2万”这一现象,在短期内确实提供了可观的收益,但将其视为一种可靠的投资方式是极不切实际的。从专业的角度来看,这种模式本质上是一种高风险的赌博,而非稳健的投资。这种“套利”的逻辑是利用花呗的信用...
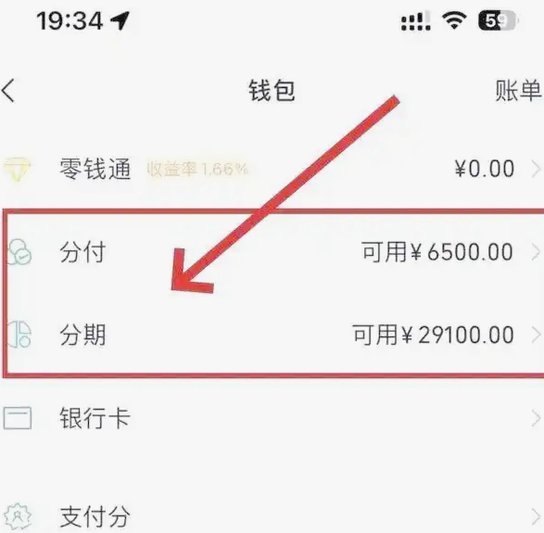
微信分付取现:玩转背后的金融逻辑
微信支付的“分付取现”绝非简单的余额划转操作,它涉及的是多层次的资金流转架构和复杂的结算逻辑。理解这个机制,必须从支付网络的本质切入——它本质上是一种商业信用与资金回笼的循环过程,而非纯粹的现金交易。...