分付转给好友的技巧
微信分付作为微信支付生态内的一种新型信贷服务,其资金属性与传统银行账户存款存在本质区别。用户往往误以为分付额度可以直接像现金一样转账给个人,但实际上它本质上属于信用额度,主要用于支持个人日常消费支付。理解这一核心逻辑是进行操作的前提,因为信贷资金的使用方向受到严格的风控监管,不能随意像自由资金一样随意划拨,这关系到账户的整体安全状态。
若用户确实需要资金流转至他人个人微信账户,需先通过官方渠道将分付余额转化为可用资金,再执行标准的转账指令。具体操作路径通常依托于微信钱包的转账功能,但过程中会触发额外的身份验证步骤。系统会严格核对操作人与收款人的绑定关系,确保交易链路符合金融安全规范,避免信贷资金被违规套现或挪用,从而保障资金的合法流向。
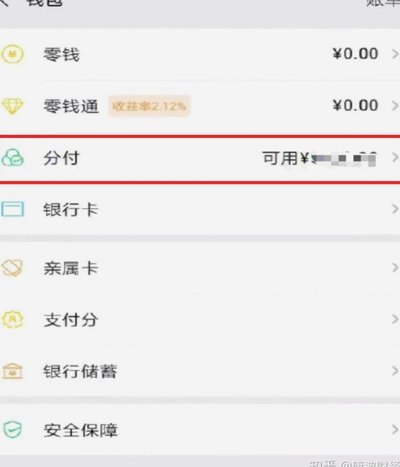
在此类转账操作中,额度限制与每日消费限额是必须考虑的关键变量。分付提供的额度并非无限透支,转账行为可能会触发风控模型,判断是否存在异常的资金流向。因此,用户需注意单日转账的阈值,避免因频繁操作导致账号被限制,进而影响后续分付额度的正常使用,造成不必要的账户锁定风险,导致后续消费受限。
合规性是微信支付产品设计的底层逻辑,所有资金流转均需遵循实名与实名原则。任何试图绕过系统验证将信贷资金直接转赠个人的尝试,都违背了分付的初衷。平台要求所有资金流转均通过实名账号完成,确保每一笔操作均有迹可查,从而保护用户个人信息不受侵害,防止资金链因违规操作而断裂,维护金融生态的健康稳定。
综上所述,利用微信分付进行转账并非简单的账户操作,而是涉及信用、风控与支付安全的复杂过程。建议用户在资金周转时优先规划还款节奏,确保在分付额度用完前完成资金结算,从而维持账户的活跃度与信用评分,享受更顺畅的金融服务,避免因不当操作引发更深层的系统限制。
相关文章
花呗套付款风险大吗?取现靠谱吗?
花呗套付款的本质是通过信用额度获取流动性,但其可靠性始终建立在风险平衡之上。当用户将额度拆分至多个账户或通过第三方平台流转时,系统会实时监测资金流向的异常波动。例如,同一笔交易在短时间内分散至不同绑定...
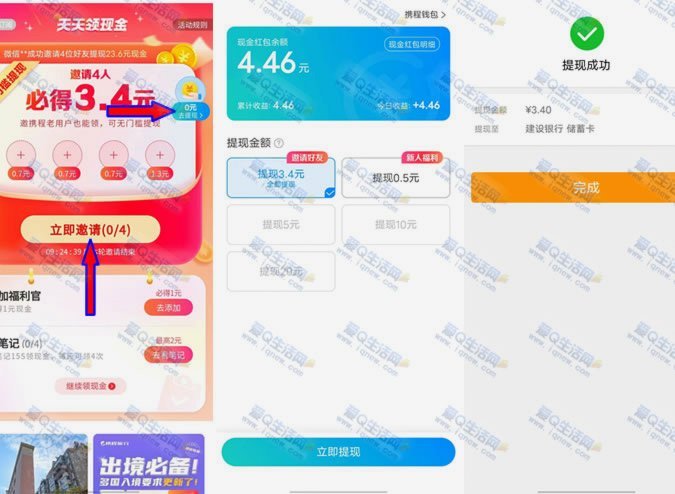
携程拿去花额度提现全流程指南
近年来,随着移动支付和金融科技的普及,“携程拿去花”作为一种便捷的资金管理工具受到了广泛关注。本文将详细介绍如何通过“携程拿去花”进行额度提现的步骤,帮助用户更好地利用这一服务。 首先,确保您已经成...
拍拍贷贷款全流程解析:信用评估与风控要点
拍拍贷贷款操作的核心在于资质的匹配与风险评估的优化。很多人将目光锁定在平台口口相传的额度上限,却忽略了前期资料准备的重要性。成功借款并非简单提交身份信息,而是要清晰地呈现自身信用状况。例如,稳定的工作...
得物平台如何安全高效地实现提现?
**得物平台提现机制:解码社交电商的收益分配与风险平衡** 在社交电商快速崛起的时代,得物平台凭借其独特的用户生成内容(UGC)模式,成为众多消费者和商家关注的焦点。然而,在这个以分享、互动为核心的...
拼多多诚信商家应对取消订单
拼多多平台上的诚信商家面临的一大挑战是如何处理消费者因为误操作或其他原因而请求取消的订单。这种情况下,商家需要权衡各种因素来做出最佳决策,以确保自身的利益不受损害的同时维护良好的商业信誉。 在面对...
分付额度提现全攻略
“分付额度”这一模式,尤其在一些新兴的金融科技平台和P2P借贷领域,代表着一种精细化的资金管理方式,它将一次大的资金投入分割成多个小额支付,并对应不同的支付额度。提现方式的复杂性,往往来源于这种精细化...