白条套现的真相与风险
白条作为一种非正式的结算凭证,在商业交易中普遍存在。这种现象的背后,折射出的是企业间复杂的财务关系和税务筹划的压力。在某些情况下,企业通过开具白条来延缓缴税,这种方式看似灵活,实则暗含风险。 套现的...
2021白条套现:技术迭代与监管升级
2021年白条套现行为呈现出技术迭代与监管升级的双重特征。随着消费金融场景的渗透率提升,部分用户通过第三方平台实现额度转换,但此类操作已逐渐被风控系统纳入监测范畴。平台方通过交易路径拆解与资金流向追踪...
“白条套现行为是否违法?”
近年来,随着互联网金融的快速发展,“白条”作为一种消费信贷产品,在购物、旅行等场景中广泛使用。然而,随之而来的是一些商家为了吸引顾客或个人为了满足自身需求,采取了通过某些手段将“白条”的信用额度取出并...
白条套现:风险与破解之道
白条套现的本质是利用信用支付工具的漏洞进行资金转移,其操作路径通常依赖于平台规则与用户行为的错位。以京东白条为例,用户可通过虚构交易将信用额度转化为现金,例如与商家合谋生成虚假订单后退货,或通过第三方...
白条套现:精明消费新策略
白条的套现逻辑本质是消费场景的重构,其核心在于通过商品的流动性差异实现资金价值转移。高频消费品类如日用品、数码配件等具备天然的套现优势,这类商品具有即时消费属性且流通性强,能快速完成资金闭环。但需注意...
白条套现风险与合规建议
白条作为消费金融工具,其核心功能是信用支付而非现金提取。部分用户通过特定渠道尝试将额度转化为流动性,本质上属于金融套利行为。这种操作往往依赖平台规则漏洞,例如通过多笔小额交易分散结算,或借助第三方工具...
白条安全套现方向揭秘
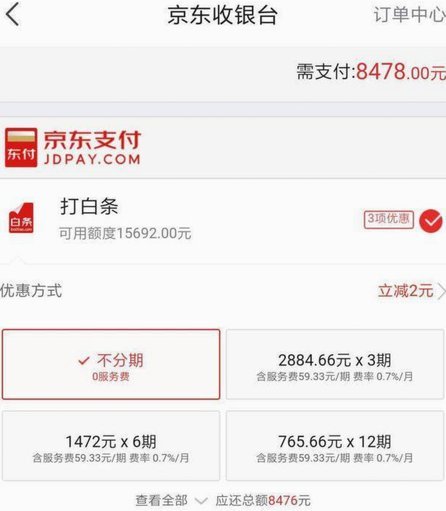
白条套现行为本质上是对金融工具使用规则的突破,其风险远超表面的短期收益。当前主流渠道如第三方支付平台、线下商户或线上借贷平台,均存在不同程度的合规性隐患。部分平台通过隐蔽条款变相允许套现,但一旦触发风...
白条套现商家风险揭秘
随着金融科技的迅猛发展,越来越多的消费者开始使用线上信用支付工具,比如蚂蚁金服旗下的“花呗”和京东金融的“白条”。这些产品为用户提供了一种灵活便捷的消费方式,但同时也引发了一些灰色地带的问题。本文将深...
白条套现隐患多,合理借贷更安心
近期,关于白条是否可以套现的问题在互联网上引起了广泛关注。白条是蚂蚁金服推出的一种消费金融产品,主要用于购物消费、信用卡还款等场景,具有方便快捷的特点。然而,由于其较高的利率,一些用户开始寻求白条套现...