分期乐额度提升策略
分期乐的机制本质上是一种消费金融的流量工具,其所谓“套购额度”并非依靠突破银行的硬性风控壁垒,而是在于对交易周期、支付渠道和额度分配模型的系统性理解与组合运用。用户往往误解了这一点,认为存在一个单纯的...
花呗秒套平台:现在哪些还在用?
寻找“花呗秒套平台”的背后,本质上是用户对即时流动性的一种补偿性需求。在信用额度与现金需求之间存在时间差时,这种利用技术漏洞进行“额度变现”的行为,在互联网金融的灰色地带形成了一个极具生命力的生态。这...
微信分付套现技巧与风险解析
**微信分付套现:方法、风险与合规性分析** 在移动支付日益普及的今天,微信作为一款功能强大的社交软件,其支付功能也逐渐渗透到生活的方方面面。微信分付作为一种新兴的支付方式,因其灵活性和便利性受到了用...
花呗到底合法不?资深律师为您解读金融产品内幕
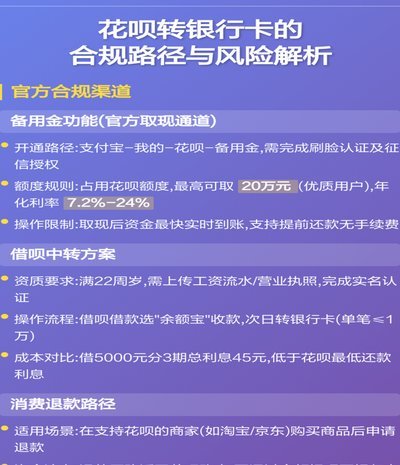
关于“花呗合不合法”的讨论,实际上涉及到了金融产品的合法性问题。首先,我们需要明确一点,“花呗”是由蚂蚁消费金融有限公司推出的个人消费信贷产品,属于互联网支付业务的一种形式。在中国,从事此类金融服务的...
得物不支持月付,这些原因你知道吗?
得物作为潮玩与球鞋交易的垂直平台,其支付模式始终围绕商品交易特性展开。平台对月付功能的缺失并非技术障碍,而是基于商品属性与交易风险的主动选择。限量球鞋与潮玩的稀缺性决定了其价值波动性,若引入月付机制,...
微信分付能套现吗?揭秘背后的风控机制
微信“分付”功能的核心设计逻辑,本质上是构建一套服务于生活场景的虚拟交易结算网络,而非现金提取的金融通道。从技术架构和商业规则层面来看,将分付款项直接“套现”的行为,触碰的是平台最敏感的资金流向红线。...
携程拿去花征信影响如何应对
携程拿去花作为旅游消费场景下的金融产品,其征信影响本质是信用数据采集机制的延伸。当用户通过携程平台申请"拿去花"服务时,系统会将该笔贷款或分期记录同步至央行征信系统。这种数据采集属于标准化的金融信息归...
如何将虚拟平台收入提现到银行卡?全攻略
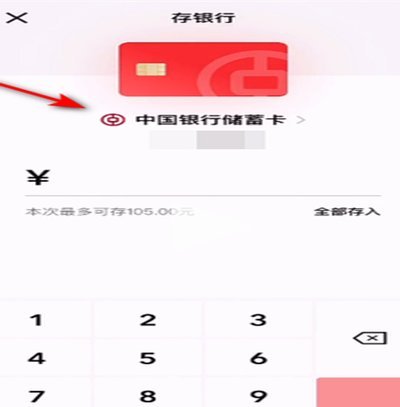
“得物的钱”通常指的是通过线上平台、活动或者交易获得的收入,例如参与游戏活动、完成任务、虚拟商品销售、数字收藏等。将其提现到银行卡,远比想象中复杂,涉及到平台规则、安全验证、资金流转以及银行体系的限制...
鹿优选提现安全吗?平台资金风险全解析
任何关于网络平台提现安全性的讨论,本质上都不是对一个简单的“是”或“否”的判定,而是一场对风险结构、运营透明度与用户自身风控能力的深度评估。当你将焦点锁定在“鹿优选提现安全吗”这样一个命题时,首先要理...
告别“羊小咩便荔卡”:从心理到策略的自我突破指南
“羊小咩便荔卡”并非一个正式的心理学或行为学概念,而是一种被广泛用于网络社区,尤其是游戏社区中,用来描述特定情况下的困境或心态的俚语。它常常用来形容玩家在游戏中遇到挫折、停滞不前,或者对游戏目标产生怀...