怎么向得物里充钱
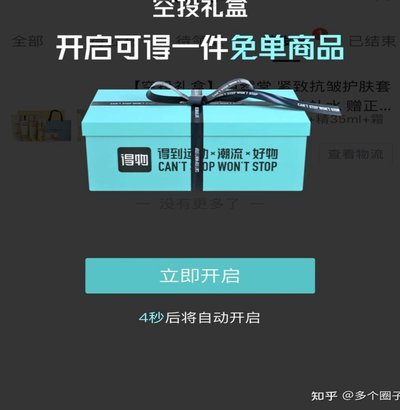
得物App内的充值方式并非单一选项,而是围绕用户习惯与风险偏好构建的多元体系。主流的选择包括直接银行卡充值、支付宝、微信支付,以及较为灵活的得物红包与积分兑换。银行卡充值通常支持绑定主流银行,但需要注...
分期乐出来一个极速借钱
“极速借钱”的出现,实则指向了消费金融领域更深层次的趋势:即时满足感与风险可控之间的微妙平衡。分期乐的做法并非简单地加速放款,而是通过大数据风控模型和场景合作,将消费决策、资金审批、以及商品/服务交付...
拍拍贷贷款全流程解析:信用评估与风控要点
拍拍贷贷款操作的核心在于资质的匹配与风险评估的优化。很多人将目光锁定在平台口口相传的额度上限,却忽略了前期资料准备的重要性。成功借款并非简单提交身份信息,而是要清晰地呈现自身信用状况。例如,稳定的工作...
得物APP无法提现怎么办?
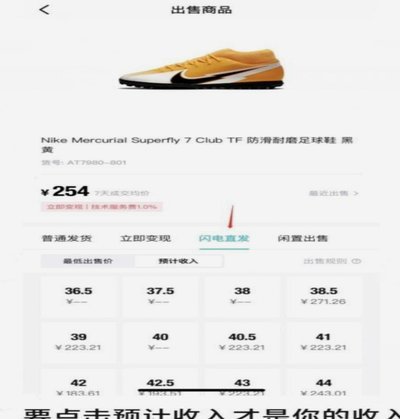
得物APP提现功能受限通常与账户状态或平台规则有关。用户需先确认账户是否完成实名认证,部分功能需绑定真实身份信息才能使用。若账户存在异常操作记录,平台可能临时限制提现权限。此外,平台近期调整了提现规则...
得物额度怎么取现?套现隐藏规则大揭秘
得物平台的额度取现机制本质上是平台对用户交易行为的信用评估体系延伸。平台通过算法模型对用户交易频率、商品品类、支付方式等维度进行动态评分,生成可提现额度。该额度本质是平台对用户信用资产的量化表达,其取...
周期性音乐模式的分离技术
进行“分期乐”的提取,核心绝非简单的剪切复制,它本质上是一套跨越感知、结构与计算的周期性模式识别过程。从音乐理论角度来看,这涉及将一个宏大的、看似连续的音频流,解构为具有稳定、可重复属性的微观乐句或节...
轻松开启信用支付新方式
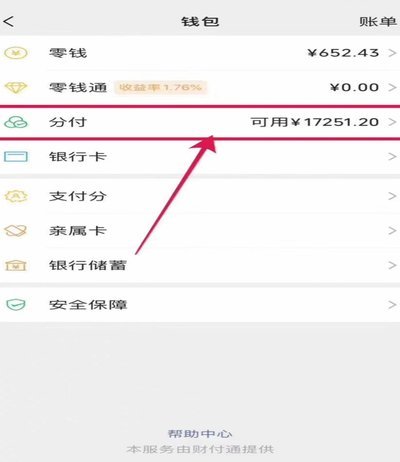
微信支付的分期付功能已从单纯的消费工具演变为用户信用管理的延伸。通过微信钱包的"我的账单"入口,用户可直接进入分期服务页面,该入口的设置逻辑体现了平台对用户消费行为的深度洞察。当用户在商户端完成支付后...
花呗1500套现手续费揭秘:真实成本解析
### 花呗1500套现手续费深度解析 #### 一、手续费构成的底层逻辑 花呗套现手续费并非单一比例,而是由基础费率与动态调整机制共同决定。以1500元为例,实际手续费需结合账户信用等级、历史交易数...
花呗异常处理指南
花呗作为一种便捷的消费信贷工具,在日常生活中被广泛应用。然而,用户在使用过程中可能会遇到各种异常情况,导致无法正常使用或出现 unexpected errors。本文将深入探讨花呗出现异常的原因,并从...
花呗套现:风险大?后果更严重?
花呗套现行为本质上是将信用额度转化为现金的灰色操作,其安全性需从法律和金融风险双重维度审视。平台通过技术手段监控交易流水,套现行为可能触发风控系统,导致账户被冻结或永久封禁。更关键的是,此类操作违反《...