花呗套现4000元会坐牢吗?
花呗套现行为在法律层面的定性需结合具体情形分析。根据《刑法》第196条关于信用卡诈骗罪的规定,套现若涉及伪造交易凭证、恶意透支等行为,可能构成犯罪。但花呗本质为消费信贷产品,与信用卡存在本质差异。司法实践中,套现金额较小且无恶意逃债意图的,通常以民事纠纷处理。4000元金额在刑事立案标准中处于边缘位置,需结合资金流向、还款能力等综合判定。部分案例显示,若套现用于合法消费且能证明还款意愿,司法机关可能不予刑事追责。
平台风控机制对套现行为的界定具有关键影响。蚂蚁集团在《花呗用户协议》中明确禁止套现行为,但未将小额套现直接列为刑事犯罪。当用户通过虚假交易套现时,可能触发平台的信用惩戒措施,如降低额度、限制功能等。若套现行为被认定为恶意透支,需承担民事赔偿责任,但刑事立案需满足"数额较大"且"经发卡银行两次催收后超过3个月未归还"等条件。4000元在司法实践中常被认定为"数额较小",除非存在其他加重情节。
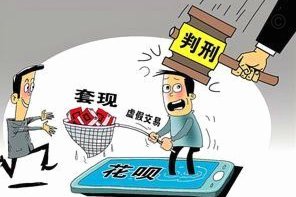
司法实践中对类似案件的处理存在地域差异。部分基层法院在审理小额套现案件时,倾向于通过调解或民事判决解决纠纷,而非刑事追责。但若套现行为伴随伪造身份证明、团伙作案等情形,即便金额不大也可能被追究刑事责任。2021年浙江某地曾出现因套现4000元被判处有期徒刑6个月的案例,该案件中当事人存在伪造交易流水、长期恶意透支等情节,导致司法机关认定其主观恶性较大。
用户需警惕套现行为可能引发的连带风险。除法律层面外,套现可能影响个人征信记录,导致未来贷款申请受阻。部分用户为掩盖套现行为,可能采取伪造发票、虚构交易等手段,此类行为一旦被发现将面临更严重的法律后果。建议用户严格遵守平台规则,将花呗用于真实消费场景,如遇还款困难应及时与平台协商分期方案,避免因短期资金周转问题引发长期法律风险。
相关文章
揭秘美团月付积分套现背后的秘密技巧
美团月付的“套现”现象,并非单纯的“薅羊毛”,而是一种对平台机制的深度理解与巧妙利用。其核心在于美团的会员体系以及积分系统的设计,巧妙地将用户的消费行为转化为可兑换的“虚拟货币”,进而进行后续的资金流...
频繁套现商家账户会遭风控吗?
商家在频繁进行套现操作时,其账户和交易行为会被平台或银行的风控系统持续监控。套现通常指通过虚构交易或异常操作将资金转移至个人账户,这类行为会触发平台的交易模式识别机制。当商家的交易频次、金额或资金流向...
支付宝花呗实时授信二维码
支付宝花呗秒到二维码的出现,本质上是移动支付场景中“即时性”需求的技术回应。传统二维码支付依赖用户主动扫码或商家生成静态码,而秒到功能通过动态生成与用户信用额度实时绑定的二维码,将花呗的授信能力前置到...
分期乐优化分期服务 六期变12期
近期,分期乐平台推出了一项新的服务——“六期改12期”,这一举措再次引发了消费者的关注和讨论。从表面上看,这仅仅是对付款方式的调整,但背后却是分期乐在应对市场变化、优化用户体验方面做出的努力。 首...
阿根廷取消禽肉牛肉出口关税刺激出口
阿根廷取消禽肉与牛肉出口关税的决策,折射出南美最大经济体在多重压力下的战略调整。这一政策突破传统贸易保护主义框架,本质是通过降低出口成本刺激农产品外流,以换取外汇支撑国内货币稳定。当前阿根廷面临外汇储...
合理刷单金额避免平台怀疑
近年来,随着移动支付和在线购物的日益普及,“刷单”成为了商家与电商平台之间常见的营销策略之一。然而,在某些情况下,过度或不合理的“刷单”行为可能会被怀疑为套现,导致严重的后果,包括账户封禁、资金冻结甚...