得物额度系统怎么运作
得物平台的额度释放机制本质上是一套动态信用评估模型,其核心逻辑围绕用户行为数据与平台风险控制的平衡展开。平台通过分析用户的注册时长、历史交易记录、社交关系链、商品评价质量等多维数据,构建出差异化的信用画像。这种画像不仅决定初始额度的设定,更会随着用户持续履约行为(如按时发货、真实评价)产生正向反馈,形成类似“信用杠杆”的效应。值得注意的是,得物在额度评估中引入了“行为衰减因子”,即短期高频操作可能触发风控系统,导致额度临时冻结,这种设计倒逼用户形成可持续的良性行为模式。
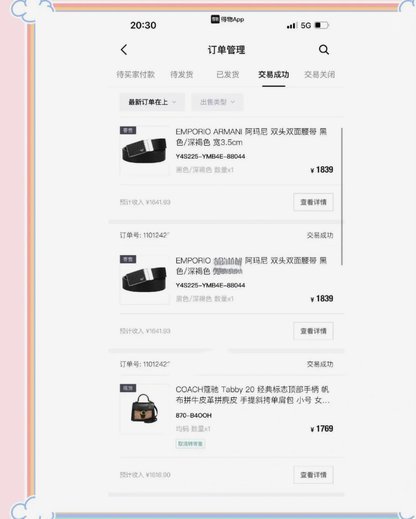
从技术架构看,得物的额度系统与传统的金融信贷存在本质差异。平台并未采用静态的授信额度池,而是通过实时流数据处理技术,将用户行为转化为动态的信用分值。例如,用户参与社区互动的深度、商品收藏与浏览的转化率、甚至社交关系网络的活跃度,都会被纳入计算模型。这种多维度的评估体系使得额度释放不再是单一的“信用额度”概念,而是演变为一种“场景化信用配给”。平台通过机器学习不断优化模型参数,确保额度分配既能激励用户活跃度,又有效控制交易风险。
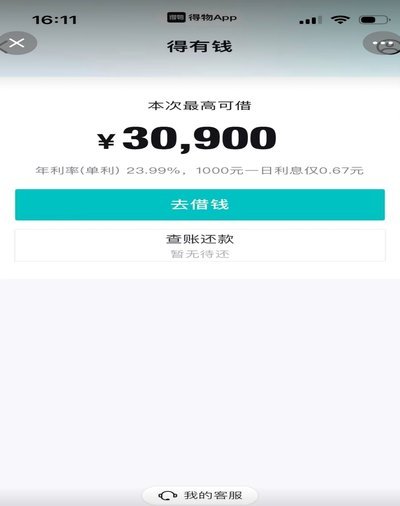
平台在额度管理中展现出的策略性思维,体现在对“信用红利”与“风险敞口”的精准把控。当用户信用分值突破特定阈值时,系统会自动触发“信用解锁”机制,释放更多可支配额度。这种设计既符合用户对更高消费权限的需求,又通过分层机制防止信用滥用。同时,得物在额度使用环节设置了“行为锚点”,例如要求用户完成一定数量的正品认证交易后,才能解锁更高额度。这种将信用积累与实际履约能力挂钩的设计,有效降低了虚假交易带来的系统性风险。
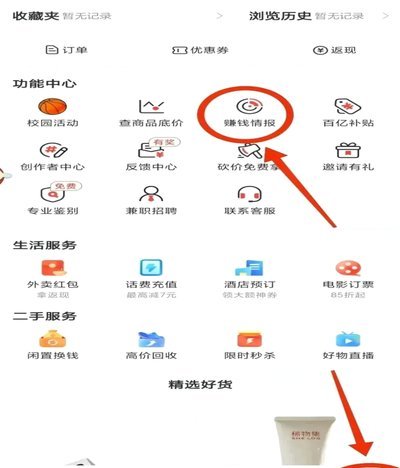
技术层面的创新正在重塑额度管理的底层逻辑。得物通过引入联邦学习框架,在保护用户隐私的前提下,实现了跨终端行为数据的融合分析。这种技术手段使得平台能够捕捉到用户在不同场景下的信用表现,例如在得物App内浏览行为与线下实体店铺的消费数据之间的关联性。此外,区块链技术的局部应用也值得关注,部分高价值交易的额度释放开始依赖智能合约的自动执行,这种去中心化的验证方式显著提升了信用评估的透明度与可信度。
未来额度系统的演进可能朝着“场景化信用生态”方向发展。得物正尝试将额度机制与品牌方的营销活动深度绑定,例如通过用户参与品牌联名款的预售行为,动态调整其可使用的额度上限。这种模式不仅增强了用户对平台的黏性,更让额度成为连接用户、品牌与平台三方利益的纽带。随着AI技术对用户行为预测能力的提升,额度系统或将实现从“被动响应”到“主动预判”的转变,最终形成一套自我调节的信用生态系统。
相关文章
携程拿去花的使用技巧与攻略
携程拿去花是近年来颇受旅行爱好者青睐的金融产品,它以其独特的分期付款功能和多样化的优惠活动,在众多支付方式中脱颖而出。尤其对于那些规划长途或海外游程的人来说,提前锁定心仪航班酒店,分月还款的压力相对较...
小心“拿去花”背后的套现陷阱
在现代社会,随着金融科技的发展,“拿去花”这类信用消费工具越来越受到人们的青睐。它不仅为消费者提供了灵活的支付选择,也在一定程度上推动了小额信贷市场的繁荣。然而,在享受便捷的同时,一些用户却产生了寻找...
羊小咩回收指南
羊小咩,这个名称听起来充满童趣和活力,似乎是一个虚拟角色或品牌的名字。从回收的角度来看,“羊小咩怎么回收”可能指的是如何处理与“羊小咩”相关的产品或材料以减少环境影响。这里我们可以假设“羊小咩”代表一...
分期乐优化分期服务 六期变12期
近期,分期乐平台推出了一项新的服务——“六期改12期”,这一举措再次引发了消费者的关注和讨论。从表面上看,这仅仅是对付款方式的调整,但背后却是分期乐在应对市场变化、优化用户体验方面做出的努力。 首...
花呗提现四步指南,避坑攻略
随着移动支付的普及,花呗成为了众多消费者日常生活中不可或缺的一部分。它不仅简化了购物体验,还提供了多种方便的分期付款选项。然而,对于一些特定的需求场景,如紧急情况下的现金周转,用户可能会 第一步是了...
分付取现秒到:信用借贷的高效革命
### 分付取现秒到:信用借贷的极致效率 分付的取现秒到功能,看似是一个技术上的突破,实则是一场金融逻辑的重构。它不仅仅依赖于支付宝强大的风控系统,更依赖于银行间协议的深度合作。每一笔取现的背后,其...