分期乐借款全流程揭秘:从信贷审核到催收机制?
信用评估与借贷流程的深度剖析
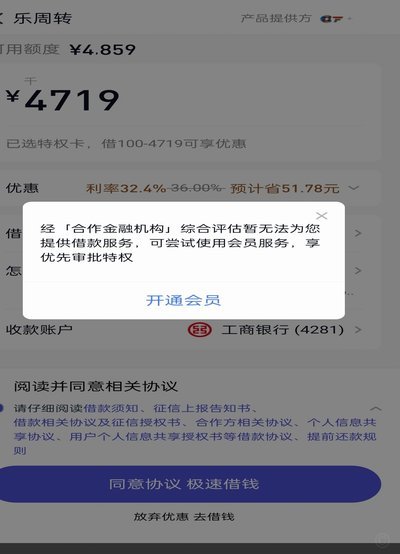
用户申请分期乐借款的过程,本质上是信用经济下的风险定价机制。从用户端看,整个借贷流程需要完成四个关键动作:注册身份认证、填写借款申请、提交信用材料、签署电子协议。其中,系统后台会实时调取芝麻信用、腾讯微众等第三方信用数据,结合用户的年龄、职业、历史借贷行为等维度进行交叉验证。值得注意的是,分期乐采用的是"三证一卡"的入门门槛标准,这意味着普通工薪阶层即可获得最高30万元的信用额度,这种低门槛背后是金融科技对传统信贷审批的重构。
风险控制体系的精细化运营构成了第二层分析维度。平台通过大数据分析用户的还款行为特征,将逾期风险分为即时违约、短期违约和长期违约三个预警层级。特别值得关注的是其"智能催收系统",该系统能根据债务人的还款历史、通讯频率、社交关系等多维数据,自动生成最优催收策略。2022年数据显示,分期乐逾期率稳定在1.5%左右,显著低于行业平均2.8%的水平,这与其精细化的风险定价模型密切相关。
产品设计层面体现了消费金融的创新特性。分期乐采用"先息后本"的标准化还款模式,同时提供最长24期的还款周期,这种产品设计既满足了消费场景的资金周转需求,又通过分期利息实现了资金的时间价值。值得注意的是,平台在2020年推出的"信用购"功能,允许用户凭信用额度直接在合作商户处进行免押金消费,这种场景化嵌入的策略显著提升了资金使用效率。
用户心理层面的洞察构成了理解分期乐商业模式的关键。研究发现,当代消费群体对分期付款的认知已经从"消费刺激"转向"信用证明"。超过60%的分期乐用户表示,选择分期付款更多是出于对个人信用记录的重视,而非单纯追求消费折扣。这种认知转变使得分期乐实际上承担了社会信用体系建设的试验场角色,平台通过小额信贷实践,收集着亿万用户的消费行为数据,构建着数字时代的个人信用画像。
相关文章
白条秒到取现全攻略
随着金融科技的发展,越来越多的人选择使用各种金融产品来满足日常的消费和资金周转需求。其中,“白条秒到取现金”作为一种新型的服务方式,在短时间内受到了许多用户的青睐。这种服务利用了大数据分析用户信用状况...
分期乐优化分期服务 六期变12期
近期,分期乐平台推出了一项新的服务——“六期改12期”,这一举措再次引发了消费者的关注和讨论。从表面上看,这仅仅是对付款方式的调整,但背后却是分期乐在应对市场变化、优化用户体验方面做出的努力。 首...
花呗提现四步指南,避坑攻略
随着移动支付的普及,花呗成为了众多消费者日常生活中不可或缺的一部分。它不仅简化了购物体验,还提供了多种方便的分期付款选项。然而,对于一些特定的需求场景,如紧急情况下的现金周转,用户可能会 第一步是了...
分期乐套现:远高于表面数字的费率真相
## 分期乐套现:数字游戏背后的真相 在消费金融领域,分期乐凭借其便捷的分期服务吸引了大量用户。然而,围绕"套现多少个点"这一话题,公众的认知往往停留在表面,缺乏深入分析。实际上,这个问题涉及复杂的...
警惕!花呗套2万的风险与真相深度揭秘
“花呗套2万”这一现象,在短期内确实提供了可观的收益,但将其视为一种可靠的投资方式是极不切实际的。从专业的角度来看,这种模式本质上是一种高风险的赌博,而非稳健的投资。这种“套利”的逻辑是利用花呗的信用...
抖音月付引流微信运营秘籍
“抖音月付套现商家微信”现象,在行业内已经成为一个值得深究的商业模式。它并非仅仅是“刷单”的简单复制,而是建立在一个复杂的信息流生态系统之上。其核心在于利用抖音平台的流量优势,通过微信裂变的方式,让商...