微信分付债务 如何还款
进行任何涉及“分付”机制的财务操作,本质上是在与系统建立一种延期、有息的消费信贷关系。理解和解决其还款难题,不能简单地停留在“按时付款”的表面流程,而必须深入解构债务背后的结构性风险——利率浮动、周期利滚效应以及隐性成本累积。首先要明确,平台提供的分付功能并非简单的账单拆分,它是一个具备计算复利和动态调整额度模型的金融工具。当个体感受到财务压力,将其描述为“套出来”的循环状态时,实际上指向的是现金流与债务回款周期之间的错配危机。专业的处理路径,首先要求用户进行一次彻底的、超越微信账本范围的个人资产负债体检。这意味着不能只关注即将到期的单笔金额,而必须将整个生态系统内的所有分期支付承诺——包括其他渠道的小额信贷,形成一张全面的债务网络图谱。只有通过这种结构化的可视化诊断,才能精准锚定资金缺口最大的时间节点和最高的风险环,这是构建合理还款模型的第一步壁垒。
面对已经浮现的、超出短期支付能力的债务堆积体,唯一的有效应对策略是跳出“月供式”思维,回归到核心的现金流重塑。这绝非单纯地要求提高收入或降低消费,而是一场复杂的预算分配权重的重新校准。在执行层面,用户必须将所有的不必要支出的权重系数降至最低点,实现所谓的“极简刚需支出模型”。更关键的是,要识别并主动切割那些虽看似小额、却构成持续性消费循环的隐形支出项,例如非必需的平台服务会员费、频繁发生的兴趣导向性购买。如果单靠自力更生无法匹配到即时还款需求,那么应立即将系统设定的最高优先级返还流程启动,优先偿清利率最高、违约后果最严重的子账户债务。只有通过这种“烧钱式”的风险隔离与前置处置,才能阻止连锁反应,避免小额的资金压力扩大为系统性的财务危机,从而达到重新稳定自身现金流周期的目标。
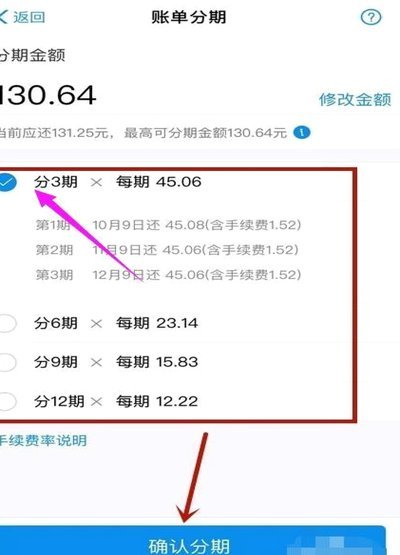
在实际操作层面,对于微信分付产生的滞期或高压还款局面,必须理解平台机制所允许的合规化沟通渠道。切忌采取恐慌性地进行多次小额补缴行为,这只会增加系统认定用户违约的可能性和信用风险指标。正确的处理逻辑是主动、一次性地与相关金融服务提供方建立正式且书面的负债协商记录。这需要用户从“被迫还款者”的心态转变为“解决方案的谈判主体”。在沟通时,应精确掌握自己的资金盈余范围(而非仅关注当月收入),并将可执行的减免选项列表化提交——例如提出将分散在多个小分期付款中的债务,尝试与服务商协商合并成一个更长周期、利率结构优化后的总协议。这种主动邀约的行为,目的是通过重新锚定整个负债的“几何中心点”,降低用户当前的支付压力,实现由碎片化还款到结构化重组的飞跃。
长期来看,“分付”带来的财务陷阱,根源在于个体在消费心理和风险认知上的缺失。因此,真正的解脱不在于学会更快的还钱技巧,而在于构建一套免疫力机制来抵抗过度消费的诱惑。从专业的风控角度审视,用户必须将每一次的“立项式分付”行为都视为一次正式的小额贷款申请,并在提交前进行严格的自我拷问:这笔支出是否与我短期内的核心生存需求(房租、餐食)正相关?它产生的效用价值能否明确地大于其带来的利息负担和潜在的逾期惩罚成本?在财务决策模型中植入“冷却时间机制”,即对于任何超预算的消费冲动,强迫自己等待至少48小时再进行支付确认。通过这种延迟满足的强制流程,极大地削弱了情绪化购买带来的系统性风险,是建立可持续、健康消费循环的最佳内部防线。
相关文章
花呗提现真的可行吗?
花呗的底层逻辑,核心并非是一个现金提现的工具,而是一种基于消费场景和信誉度的短期循环信用额度。任何试图将其视为直接可提取的资金源,都忽视了其服务机制本质:它只服务于“支付”行为,而非“提取”现金。从金...
花呗如何快速提现
近年来,随着移动支付和互联网金融的普及,“花呗”作为一种消费信贷产品,在日常生活中扮演着越来越重要的角色。然而,部分用户可能会遇到特殊情况需要提前将花呗中的资金提现出来。那么,如何从“花呗”中提出现金...
羊小咩发货速度:真实用户体验
羊小咩作为一款受欢迎的男性护肤品牌,其发货速度一直是用户关注的重点。从订单处理到物流配送,每个环节都对整体速度有直接影响。在当前快节奏的生活中,用户对产品到手的时间要求日益紧迫,因此了解羊小咩的发货速...
花呗1500套现手续费揭秘:真实成本解析
### 花呗1500套现手续费深度解析 #### 一、手续费构成的底层逻辑花呗套现手续费并非单一比例,而是由基础费率与动态调整机制共同决定。以1500元为例,实际手续费需结合账户信用等级、历史交易数...
如何提高得物分期额度
得物上的佳物分期,不仅仅是一次简单的消费金融,它更像是一个信用体系的试金石。提升佳物分期额度,关键在于得物平台对你的风险评估和对你的消费行为的理解。简单而言,得物通过对你的交易记录、身份信息、以及活跃...
去哪儿的拿去花能套吗?
近期,有关“去哪儿的拿去花能套吗?”的话题在社交媒体上引起了广泛关注。首先,需要明确的是,“拿去花”是去哪儿旅行网推出的一种信用支付产品,旨在为用户提供更加灵活便捷的支付方式。它并不是一种信用卡或者贷...