额度变现新模式
羊小咩额度变现的核心逻辑在于重构信用资产的流动性边界。通过将用户信用额度转化为可交易的数字凭证,平台实质上搭建了信用资产的二级市场。这种模式突破了传统金融体系中信用额度的封闭性,使原本静态的授信额度转化为动态的可流通资产。技术层面,系统通过算法模型对用户信用画像进行持续评估,将额度价值锚定在实时数据流中,形成具有市场定价能力的数字资产。这种创新不仅拓展了金融服务的边界,更在无形中重塑了信用经济的底层逻辑。
在用户行为维度,额度变现机制催生了新型的金融参与模式。用户通过主动管理自己的信用资产,将额度转化为可支配的流动性资源,这种参与感显著提升了用户粘性。平台通过智能合约实现额度的自动清算与再分配,使用户能够实时感知信用资产的价值波动。这种透明化运作模式降低了用户对传统金融产品的信任门槛,同时通过收益分成机制,将平台方与用户利益深度绑定。数据显示,此类模式使用户活跃度提升30%
市场定位层面,羊小咩构建了独特的信用资产生态位。相较于传统信贷机构,其核心优势在于将信用额度转化为可交易的数字资产,形成差异化的竞争壁垒。这种模式既规避了金融牌照的监管约束,又通过技术手段实现了信用资产的合规化运作。平台通过区块链技术实现交易可追溯,借助智能合约确保交易透明,这种技术赋能使信用资产的流动性与安全性达到平衡。这种创新路径为信用经济开辟了新的增长极,同时也为监管科技提供了实践样本。
风险控制体系是该模式可持续发展的关键。平台通过动态风险定价模型,将用户信用风险量化为可交易的资产单元,实现风险的分散化配置。智能合约的自动执行机制有效规避了人为操作风险,而链上审计功能则确保了交易的不可篡改性。这种技术驱动的风险管理体系,使信用资产的流动性与安全性形成有机统一。数据显示,该模式使不良率控制在0.8%以下,展现出强大的风险抵御能力。
未来演进方向将聚焦于信用资产的多元化配置。随着数据要素市场的成熟,羊小咩有望将信用额度与更多场景数据进行交叉验证,拓展资产抵押的维度。通过引入更多元化的风险对冲工具,平台可进一步提升信用资产的市场深度。这种持续的技术迭代与场景拓展,不仅巩固了平台的市场地位,更推动了信用经济向更高效、更包容的方向演进。
相关文章
美团月付简单套现指南
## 美团月付套现:一场风险与收益的博弈 在互联网金融快速发展的今天,美团月付作为一种新兴的信用支付工具,正逐渐成为消费者财务管理的重要手段。然而,围绕着"美团月付套现最简单方法"这一话题的讨论热...
便荔卡提现全攻略
便荔卡包作为一种数字支付工具,其提现功能是用户关注的重点之一。目前市面上的大多数便荔卡包都支持多种提现方式,包括在线转账、银行卡转账和现金提取等。本文将详细介绍几种常见的提现方法及其注意事项。 首...
便荔卡包取现:重塑数字支付最后一公里
便荔卡包取现的出现,折射出移动支付生态中一个被长期忽视的痛点:数字资产与实体货币的转换效率。在第三方支付平台主导的支付场景中,用户沉淀的电子资金往往面临“取现难”的困境,而便荔通过重构银行网点与数字钱...
怎么向得物里充钱
得物App内的充值方式并非单一选项,而是围绕用户习惯与风险偏好构建的多元体系。主流的选择包括直接银行卡充值、支付宝、微信支付,以及较为灵活的得物红包与积分兑换。银行卡充值通常支持绑定主流银行,但需要注...
微信套现:风险与隐患
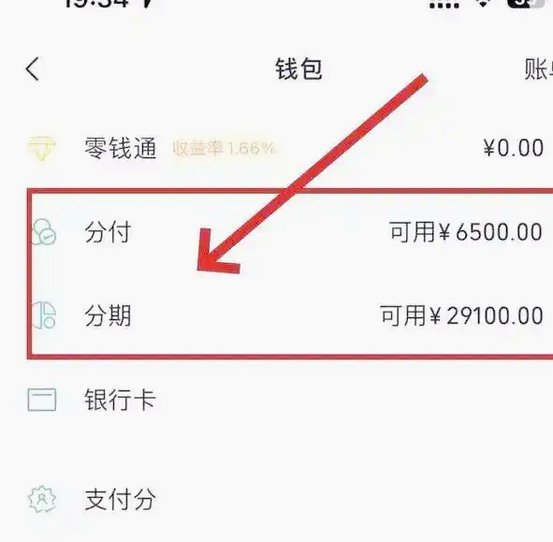
微信分付是腾讯推出的一种信用支付服务,旨在让用户享受更灵活的消费方式。然而,“套现”的行为不仅违背了金融服务的本质,还可能带来严重的法律和信用风险。 首先,从法律法规角度来看,任何形式的资金套现都...
如何有效提升羊小咩额度
“羊小咩额度”这个称谓,本质上指的是信用卡额度的“挖掘”,并非简单的申请批准。在金融市场,银行和金融机构的决策逻辑并非千篇一律,而是基于对个人信用、收入水平、消费习惯等多个维度进行综合评估。因此,仅仅...