透视花呗在淘宝套现的资金逻辑与隐形成本
花呗额度与实际现金流之间的错位,是驱动“套现”现象的核心驱动力。从金融逻辑上看,用户试图将一种受限的、仅限消费场景的“信用额度”,通过某种手段强制转化为具有通用支付能力的“现金资产”。这种行为本质上是在试图绕过消费信贷的场景限制,通过人为制造交易假象,实现资金属性的转化。这不仅是个人财务规划失序的表现,更反映了数字信贷产品在流动性需求与支付边界之间的天然冲突,其背后隐藏着用户对即时流动性极度渴求的心理惯性。
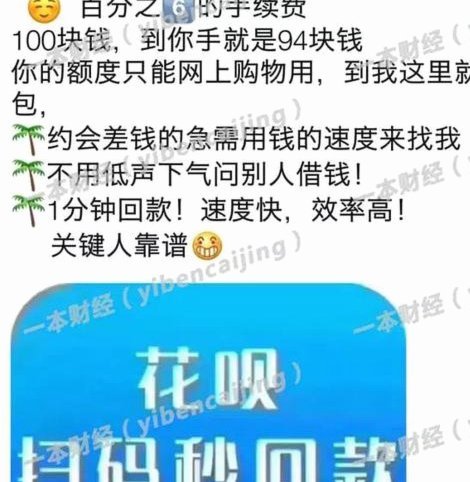
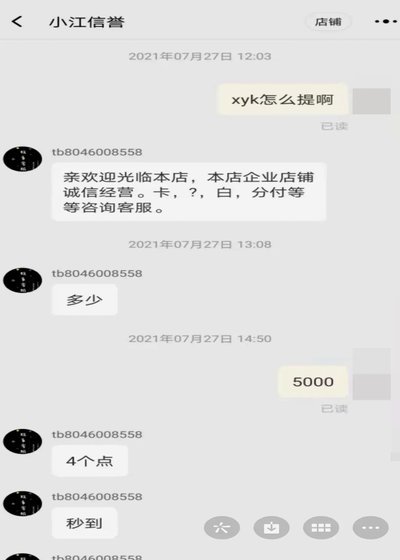
所谓的“套现路径”,其技术本质在于对电商交易链路的虚构。非法中介利用刷单账号、虚假物流信息以及伪造的支付结算流程,构建出一套看似真实的消费闭环。通过在淘宝平台建立虚假商品链接,引导用户进行支付,再由中介端通过退款或转账的方式将资金返还。这一过程通过高频、低额或特定类目的异常交易,试图欺骗平台的风控系统。然而,这种基于“虚假交易”的逻辑存在天然的脆弱性,其所有的操作流程都在挑战着电商平台和支付机构的结算规则。
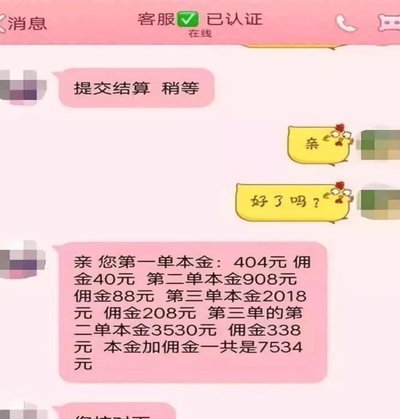
这种资金转换过程并非“无成本”的资源挪用,而是一场昂贵的金融博弈。用户支付的所谓“手续费”,实际上是变相的高利贷成本。中介机构通过控制交易链路,在额度转化过程中抽走巨额利差,这种利差往往远高于正规银行信用贷款的年化利率。用户在追求短期流动性缓解压力的同时,正陷入一个利息极高的资金陷阱。这种隐形成本的极度不对称,使得这种行为在经济上呈现出一种极其危险的负反馈特征,极易导致债务规模的指数级扩张。
在强大的算法风控面前,这种试图规避规则的行为正面临前所未有的监控压力。蚂蚁集团及其关联的支付机构,早已构建了基于大数据建模的异常交易识别系统,能够通过分析交易频率、地理位置偏移、收货地址异常、以及支付链路的逻辑闭环等维度,精准识别出非消费性的资金转移行为。一旦触碰风控红线,不仅面临花呗额度被即时冻结、支付权限受限的后果,更可能通过征信系统记录下异常行为记录,进而引发个人信用评级的崩塌。这种代价不仅仅是眼前的资金损失,更是对个人长期金融信用的毁灭性打击。
相关文章

花呗套花呗:操作流程与风险警示
花呗套花呗,顾名思义,指的是利用花呗的信用额度,借入资金再用于申请花呗的额度,从而实现无成本(或几乎无成本)地放大花呗可用额度,循环往复的过程。这种行为看似简单,实际上蕴含着复杂的风险和机制。它并非花...
合理刷单金额避免平台怀疑
近年来,随着移动支付和在线购物的日益普及,“刷单”成为了商家与电商平台之间常见的营销策略之一。然而,在某些情况下,过度或不合理的“刷单”行为可能会被怀疑为套现,导致严重的后果,包括账户封禁、资金冻结甚...
花呗1500套现手续费揭秘:真实成本解析
### 花呗1500套现手续费深度解析 #### 一、手续费构成的底层逻辑花呗套现手续费并非单一比例,而是由基础费率与动态调整机制共同决定。以1500元为例,实际手续费需结合账户信用等级、历史交易数...
分期乐出来一个极速借钱
“极速借钱”的出现,实则指向了消费金融领域更深层次的趋势:即时满足感与风险可控之间的微妙平衡。分期乐的做法并非简单地加速放款,而是通过大数据风控模型和场景合作,将消费决策、资金审批、以及商品/服务交付...
拼多多诚信商家应对取消订单
拼多多平台上的诚信商家面临的一大挑战是如何处理消费者因为误操作或其他原因而请求取消的订单。这种情况下,商家需要权衡各种因素来做出最佳决策,以确保自身的利益不受损害的同时维护良好的商业信誉。 在面对...
警惕!花呗套2万的风险与真相深度揭秘
“花呗套2万”这一现象,在短期内确实提供了可观的收益,但将其视为一种可靠的投资方式是极不切实际的。从专业的角度来看,这种模式本质上是一种高风险的赌博,而非稳健的投资。这种“套利”的逻辑是利用花呗的信用...