套现花呗网上买东西可以吗
最近,花呗作为一种消费工具备受关注。有读者询问:“通过套现的方式使用花呗网上买东西是否合法合规?”这一问题涉及到了消费者权益保护和金融监管政策的双重层面。
首先,从法律角度来看,《中华人民共和国商业银行法》以及《征信管理条例》等法规明确规定了信用卡、网络支付等相关业务的经营资格要求。未经许可擅自从事此类活动属于非法金融行为,不仅会受到相关部门的处罚,还可能带来严重的信用风险和个人财产损失。因此,在正规渠道内合理合法地使用花呗进行网上购物是被允许且安全的。
其次,从用户角度出发,利用花呗套现来购买商品虽然看似能够获得额外资金,但背后的风险和隐患不容忽视。比如,一旦遭遇平台或商家倒闭、诈骗等情况,不仅可能导致款项无法回收,还可能因为超出了信用额度导致个人信用记录受损,进而影响到未来的贷款申请等重要事项。
综上所述,通过正规渠道使用花呗网上购物是完全合法且安全的。但套现行为则明显违反了相关法律法规,并且存在较大的法律风险和信用风险。因此,建议广大用户在享受便捷金融服务的同时,也要保持高度警惕,避免触碰红线,保护好个人财产与信用安全。
相关文章
羊小咩便荔卡包:智能卡片管理指南
### 羊小咩便荔卡包功能与使用技巧详解 **高效管理你的数字身份**在数字化浪潮中,个人信息管理变得尤为重要。羊小咩便荔卡包以其独特的设计和强大的功能,为用户提供了便捷的解决方案。首先,羊小咩提供...
商户二维码套现破解之道
商户二维码套现现象的演化路径揭示了支付生态中的深层矛盾。早期通过伪造交易凭证实现的套现模式,已逐渐被动态加密算法和多维度验证机制击破。当前技术手段更倾向于利用商户端的交易行为特征,通过构建异常交易模型...
羊小咩额度攻略:玩转积分规则
羊小咩平台的购物额度系统设计初衷在于为用户提供一个便捷且公平的消费环境,通过累积积分和参加特定活动获取相应的购物额度。然而,对于那些追求高效利用资源的用户而言,掌握如何巧妙地套取更多购物额度成为了一项...
携程花钱币:是省钱妙招还是风险投资?
## 携程花钱币:机遇与风险并存的灵活支付新选择 携程推出的花钱币,一种预付给平台,后续可用于支付酒店、机票等产品,看似降低了用户出资成本,实则引入了一种新型的资金管理机制。这种模式的核心在于,它将...
得物额度系统怎么运作
得物平台的额度释放机制本质上是一套动态信用评估模型,其核心逻辑围绕用户行为数据与平台风险控制的平衡展开。平台通过分析用户的注册时长、历史交易记录、社交关系链、商品评价质量等多维数据,构建出差异化的信用...
白条取现按时还款会影响征信吗?
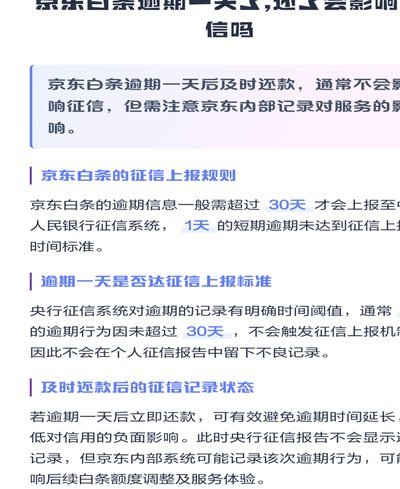
征信系统作为金融信用的“晴雨表”,其记录范围取决于金融机构的数据报送规则。以京东白条为例,其取现功能本质上属于消费贷产品,但平台是否将还款记录纳入央行征信系统,取决于用户是否开通了“征信授权”服务。多...